成长型企业选择实业投资机构时的运营管理能力评估要点
成长型企业选择实业投资机构,往往把注意力集中在资金规模和估值条款上,却容易忽略一个更关键的变量——投后运营管理能力。实业投资与纯财务投资的本质区别在于,前者需要深入企业的生产、供应链、渠道等真实经营环节,通过企业管理的实质性介入来释放价值。一家机构的运营管理能力,直接决定了被投企业能否在投后18到24个月内完成从"拿到钱"到"跑通模式"的跨越。
运营管理能力评估的三个核心维度
评估实业投资机构的运营管理能力,不能只看其宣传册上的"投后服务"字样,而要拆解到可验证的具体能力上。从实操经验看,以下三个维度最具区分度:
- 产业资源嫁接的颗粒度:机构能否在特定细分行业为企业对接供应商、客户或产线资源,而非泛泛的"人脉引荐"。可要求其提供近两年内3个以上具体的资源对接案例,注明对接对象、落地周期与实际产出。
- 管理团队的实业背景:投后团队中具备工厂管理、供应链操盘或渠道运营经验的人员占比,是硬指标。纯投行或咨询背景的团队在商业运营的落地环节往往力不从心。
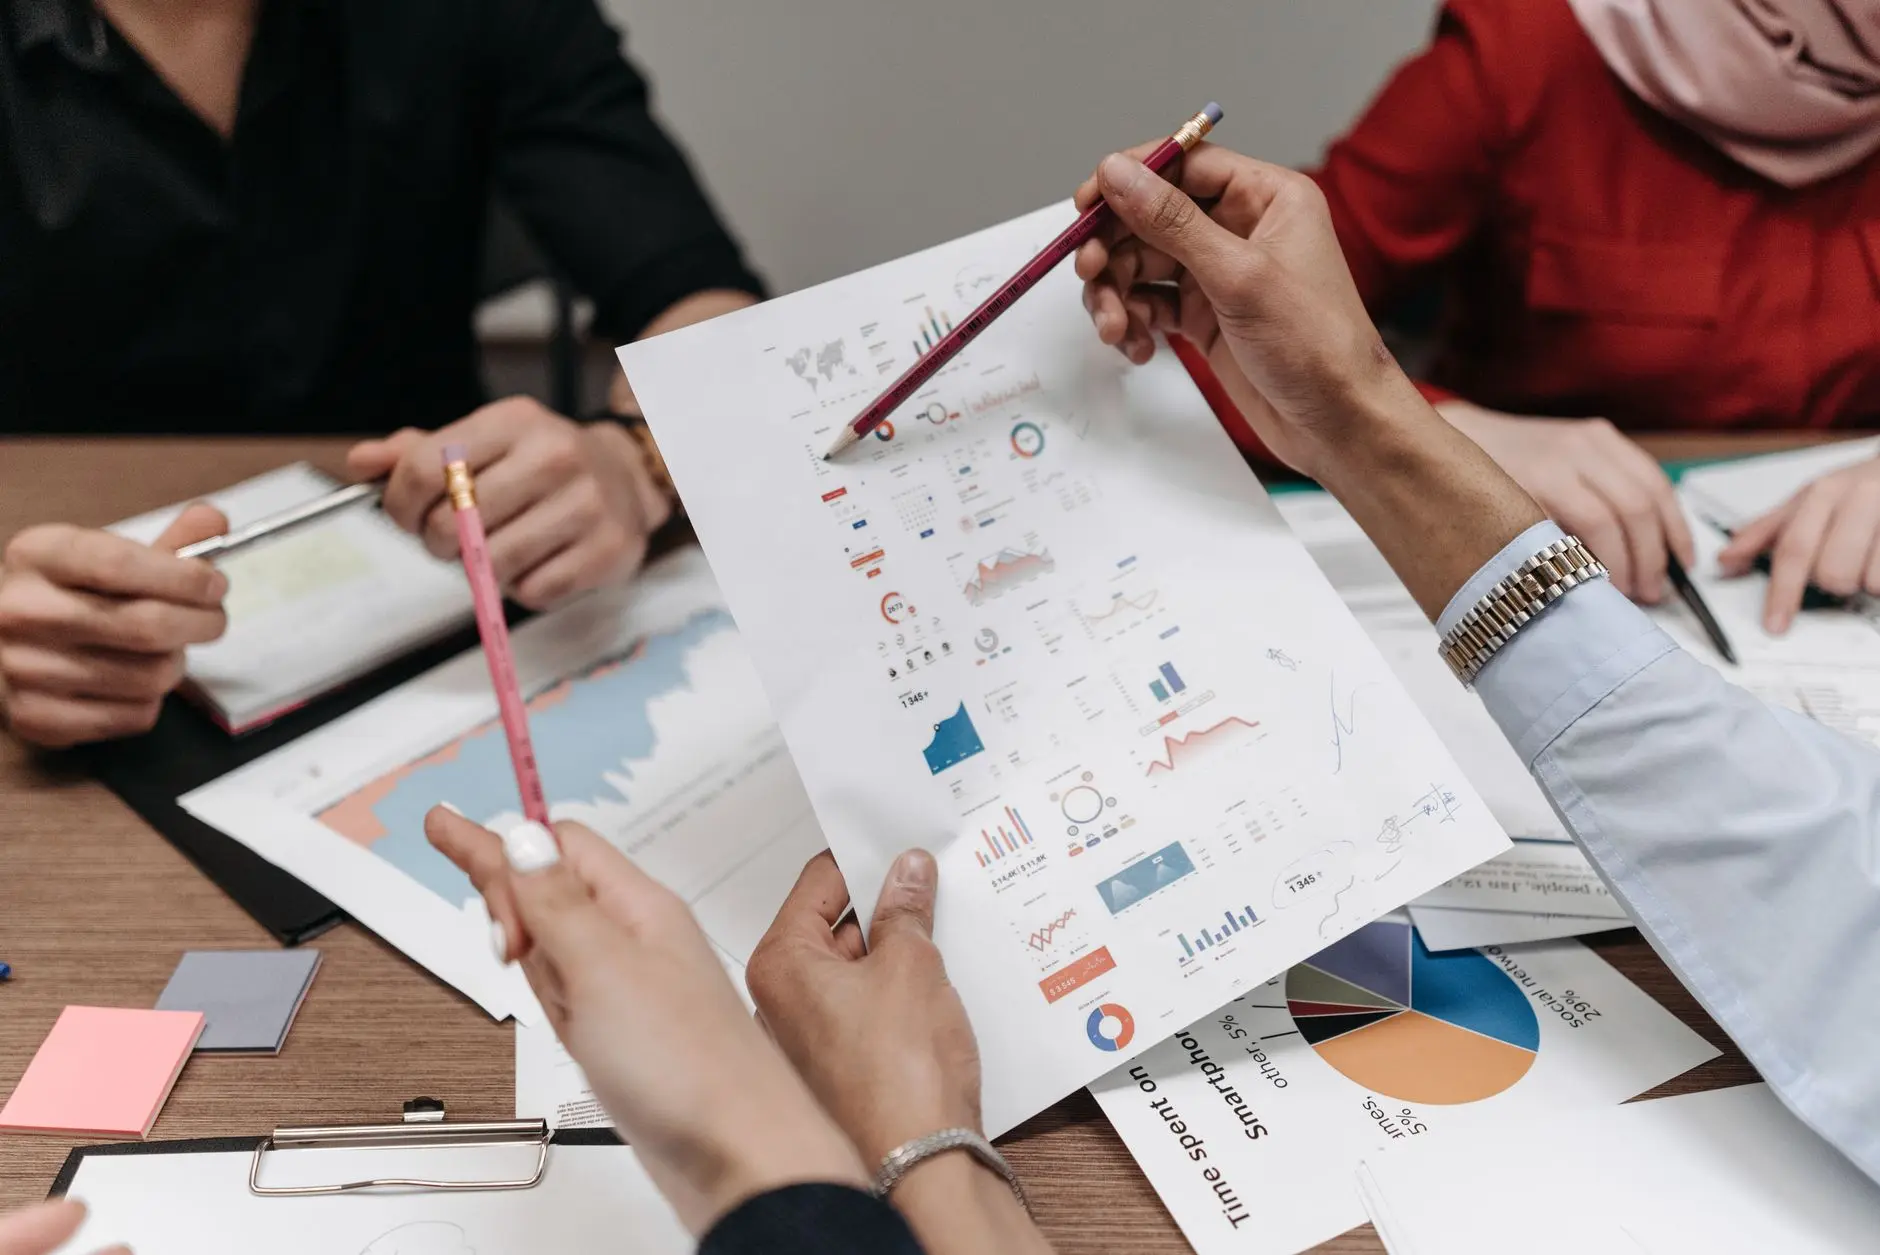
- 数据化管控体系:成熟的机构会向被投企业输出一套经营看板,涵盖产能利用率、订单交付周期、库存周转等关键指标,并按月复盘。这套体系的成熟度,比任何口头承诺都更能说明问题。
项目孵化环节的实操考察方法
项目孵化能力是实业投资机构运营管理水平的集中体现。考察时建议关注其孵化流程是否具备标准化节点:从入驻诊断、经营目标拆解、月度经营分析会,到阶段性资源匹配,每个节点应有明确的交付物和责任人。可以要求机构展示一个完整孵化周期的文档模板与复盘记录,观察其是否真正形成了可复用的方法论,而非依赖个别合伙人的个人经验。
另一个容易被忽视的细节是退出导向的运营设计。优秀的实业投资机构在投前就会规划好运营提升的路径与时间表,比如第6个月完成产线改造、第12个月实现区域渠道扩张,并将这些节点写入投资协议的管理条款中。这种"以退定投"的运营思维,是判断机构专业度的重要信号。
需要警惕的常见问题
实践中,成长型企业常遇到两类偏差。一是机构承诺的运营支持停留在战略层面,缺乏可执行的企业管理工具与驻场人员,导致投后赋能流于形式;二是运营介入过度,机构以管理之名干预企业日常决策,反而打乱原有节奏。合理的边界应当是:机构提供方法论、资源与监督机制,企业保留经营决策权。签约前明确投后介入的频率、方式与决策权限划分,能有效规避后续摩擦。
回到根本,选择实业投资机构时,运营管理能力的评估应当前置到尽职调查阶段,用案例、团队履历和流程文档三项硬证据交叉验证。把商业运营的落地能力作为与资金条款同等重要的谈判维度,成长型企业才能在资本合作中真正获得经营层面的加速度。